Aprender
Matemática financiera
Interés simple, interés compuesto y porcentajes encadenados. Es la unidad más aplicable de toda la prueba: son las cuentas de un crédito, un ahorro o una liquidación.
Lo que hay que saber
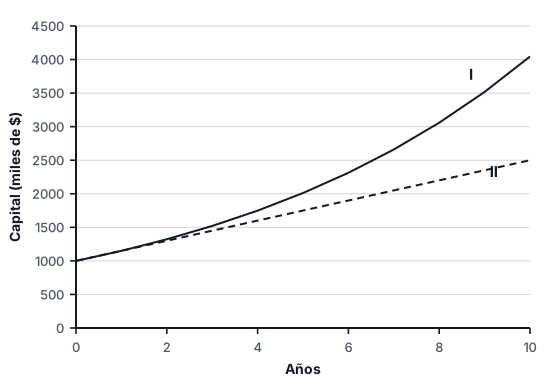
Interés simple. El interés se calcula siempre sobre el capital inicial: , y el monto final es . Crece de forma lineal, porque cada período aporta lo mismo.
Interés compuesto. El interés se suma al capital y desde ahí genera más interés: . Crece de forma exponencial, y por eso a largo plazo la diferencia con el simple es enorme.
| Simple | Compuesto | |
|---|---|---|
| Monto final | ||
| El interés se calcula sobre | el capital inicial | el saldo acumulado |
| Crecimiento | lineal | exponencial |
En las dos fórmulas va en decimal () y el tiempo tiene que estar en la misma unidad que la tasa: con una tasa mensual, se cuenta en meses. Es el error más frecuente de la unidad.
Aumentos y descuentos sucesivos NO se suman. Un alza del seguida de una baja del deja , un MENOS que al principio.
Los factores multiplicativos son el atajo. Aumentar un es multiplicar por ; descontar un , por . Encadenar operaciones se vuelve una sola multiplicación, y el orden de los factores no altera el resultado: aplicar primero el descuento o primero el recargo da lo mismo.
Volver al precio original es dividir. Si el final es con impuesto al valor agregado (IVA) del , el neto es , no el final menos su .
Comparar alternativas. Para decidir entre dos ofertas de crédito o de ahorro se calcula el monto final de cada una con su propia fórmula y recién ahí se comparan: una tasa más baja con más períodos puede terminar costando más.
Ejemplo resuelto
1 de 3 pasosUn producto cuesta \$10.000. Primero sube un 20% y después el nuevo precio se rebaja un 25%. ¿Cuál es el precio final?
Convierto cada cambio en un factor: subir 20% es y rebajar 25% es .
Por qué: Trabajar con factores evita calcular el monto intermedio y equivocarse en la resta. Un aumento del es ; un descuento, .
Otro ejemplo
Se depositan a un de interés compuesto anual. ¿Cuánto hay a los dos años, y cuánto más que con interés simple a la misma tasa?
El error más común
Sumar y restar los porcentajes: "subió 20 y bajó 25, entonces bajó 5%". Los porcentajes sucesivos se MULTIPLICAN, porque cada uno se aplica sobre una base distinta.
Ahora practica lo que acabas de leer
Preguntas de este mismo tema, una a una y con corrección inmediata. Crear la cuenta es gratis y toma un minuto.